FATCA
Закордонні рахунки українців: податкова отримуватиме більше даних
Україна приєдналася до Доповнення до Багатосторонньої угоди компетентних органів про автоматичний обмін інформацією про фінансові рахунки (Addendum to the Multilateral
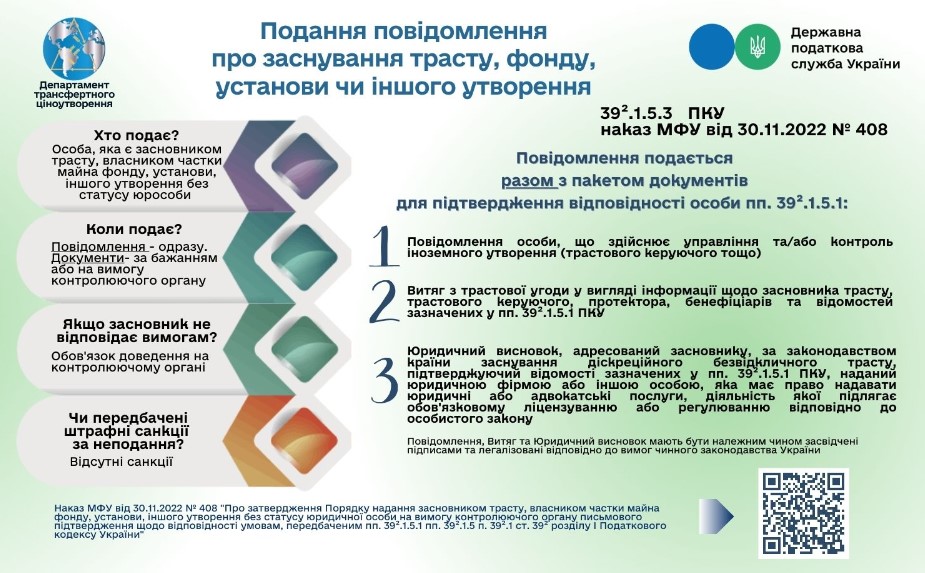
Дія Порядку поширюється на фізичних осіб – резидентів України або юридичних осіб – резидентів України, які є засновниками трасту, власниками частки майна фонду, установи, іншого утворення без статусу юридичної особи
Державна податкова служба України повідомляє, що 10.02.2023 набрав чинності наказ Міністерства фінансів України від 30.11.2022 № 408, яким затверджено Порядок надання засновником трасту, власником частки майна фонду, установи, іншого утворення без статусу юридичної особи на вимогу контролюючого органу письмового підтвердження щодо відповідності умовам, передбаченим пп. 392.1.5.1 пп. 392.1.5 п. 392.1 ст. 392 розділу І Податкового кодексу України (далі – Порядок).
Цей порядок визначає організаційно-правові засади надання вищезазначеного письмового підтвердження.
Дія Порядку поширюється на фізичних осіб – резидентів України або юридичних осіб – резидентів України, які є засновниками трасту, власниками частки майна фонду, установи, іншого утворення без статусу юридичної особи.
До утворень без статусу юридичної особи належать, зокрема, але не виключно, трасти (як форма майнових договірних відносин як такі, що мають, так і не мають статусу податкового резидента однієї держави), фонди, установи, інші особи-нерезиденти, організаційно-правову форму яких включено до переліку1, затвердженого Кабінетом Міністрів України відповідно до пп. «г» пп. 39.2.1.1 пп. 39.2.1 п. 39.2 ст. 39 Податкового кодексу України (далі – Кодекс), які відповідно до особистого закону не є юридичними особами.
Особа вважається такою, що володіє часткою в іншій юридичній особі, у разі, якщо така особа є засновником трасту, власником частки майна фонду, установи, іншого утворення без статусу юридичної особи, до активів якого входить зазначена частка, або учасником (партнером з повною або обмеженою відповідальністю) партнерства, до активів якого входить частка в юридичній особі. Засновник трасту, установи, іншого утворення без статусу юридичної особи, до активів якого входить зазначена частка в юридичній особі, не вважається таким, що володіє цією часткою, якщо додержуються одночасно умови, визначені у пп. 392.1.5.1 ст. 392 Кодексу.
Відповідно до п. 1 розділу ІІ Порядку контролюючий орган має право звернутися до такої особи з вимогою надати письмове та документальне підтвердження щодо додержання нею передбачених умов.
Запит вважається належним чином врученим, якщо його надіслано у порядку, визначеному ст. 42 Кодексу.
Засновник трасту, власник частки майна фонду, установи, іншого утворення без статусу юридичної особи разом з Письмовим підтвердженням має надати такі документи:
Повідомлення надається трастовим керуючим, довірчим/титульним власником, іншим номінальним утримувачем (номінальним власником) із зазначенням інформації щодо іншої особи/інших осіб, яка здійснює/які здійснюють управління та/або контроль іноземного утворення без статусу юридичної особи (у разі наявності), чи іншої особи, яка призначається для контролю над діями особи/осіб, яка здійснює/які здійснюють управління та/або контроль іноземного утворення без статусу юридичної особи (у разі наявності).
Повідомлення, Витяг та Юридичний висновок мають бути належним чином легалізовані відповідно до вимог законодавства України.
Контролюючий орган запитує у платника податків (за його згодою) надання належним чином оформленого перекладу українською мовою документів, визначених пп. 392.1.5.3 пп. 392.1.5 п. 392.1 ст. 392 Кодексу.
Письмове підтвердження надсилається до контролюючого органу протягом одного місяця з дати отримання платником податку відповідного запиту.
Контролюючий орган має право направити особі, визначеній у пп. 392.1.5.1 пп. 392.1.5 п. 392.1 ст. 392 Кодексу, запит щодо надання документального підтвердження або витягів з документації стосовно інформації, зазначеної у Повідомленні, Юридичному висновку.
Читайте також:
Україна приєдналася до Доповнення до Багатосторонньої угоди компетентних органів про автоматичний обмін інформацією про фінансові рахунки (Addendum to the Multilateral
Порядок обміну податковою інформацією з компетентними органами іноземних країн затверджений наказом Міністерства фінансів України від 16.04.2022 № 118 (далі –
Кабінет Міністрів України схвалив, розроблений Мінфіном, законопроєкт* щодо імплементації правил обмеження вирахування відсотків відповідно до статті 4 Директиви Ради (ЄС)